
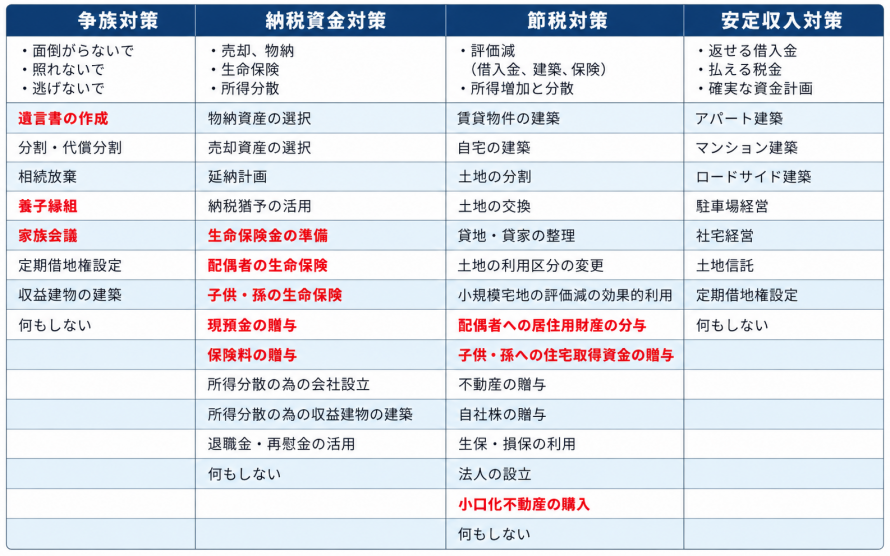
1.争族対策(相続トラブルを防ぐための対策)
2.納税資金対策(相続税を支払うための資金を準備する対策)
3.節税対策(相続税の負担を軽減するための対策)
4.安定収入対策(将来の生活資金や収入を確保するための対策)
代表的な方法としては、「遺言書の作成」「贈与」「認知症対策としての家族信託」などがあります。「遺言書の作成」と「家族信託」については別ページで詳しくご説明しています。ここでは、「贈与」を中心に解説します。
和歌山市では65歳以上の人口が109,954人(31.4%)(※1)に達し、持ち家率も68.1%(※2)と高いことから、生前贈与を含む相続対策を早めに検討しておくことが大切です。
※1 出典(和歌山県『高齢化の状況』(2026年公表)
※2 出典(和歌山県和歌山市ホームページ(2025年公表分)
生前対策
相続対策は、大きく次の4つに分けて考えることができます
生前贈与の進め方
贈与は、「あげる人」と「もらう人」の意思が一致することで成立する契約です。
後から贈与の事実を確認できるよう、贈与契約書を作成し、双方の意思を明確に残しておくことが重要です。また、「名義を借りているだけなのか」「実際に贈与が行われたのか」は、客観的な証拠によって判断されます。口座名義や所有権の移転を適切に行い、贈与の事実を確認できる資料を残しておきましょう。
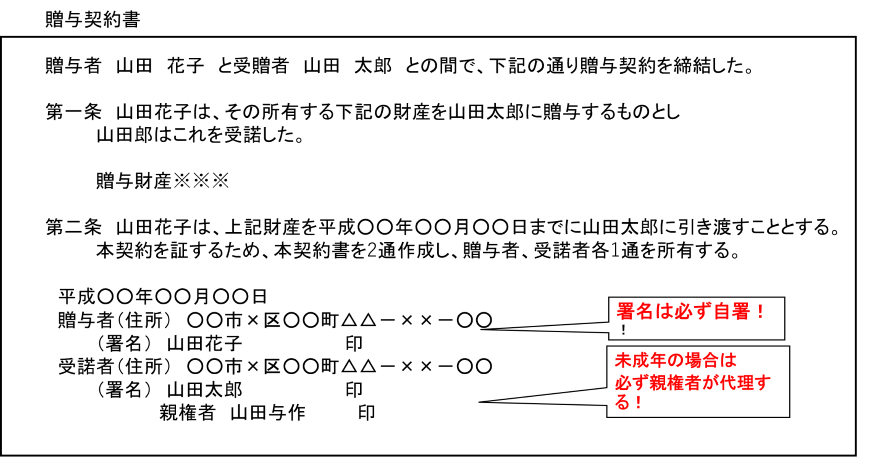
金融資産の贈与では、実際に贈与が行われたことを示す証拠を残しておくことが特に重要です。次のような点に注意して進めましょう。
1. 贈与者の口座から贈与金額を引き出し、受贈者本人の口座へ毎年振り込む
2. 受贈者本人名義の口座を開設する(申し込みは本人または親権者が自署・押印)
3. 通帳・印鑑・証書などは受贈者側で管理し、印鑑は贈与者とは別のものを使用する。
4. 贈与額が110万円を超える場合や相続時精算課税制度を選択する場合(但し110万円以下なら申告不要)は、必ず贈与税の申告を行う。
5. 贈与契約書を作成し、確定日付を取るなど、第三者にも確認可能な証拠を残しておく。
1. 贈与者の口座から贈与金額を引き出し、受贈者本人の口座へ毎年振り込む
2. 受贈者本人名義の口座を開設する(申し込みは本人または親権者が自署・押印)
3. 通帳・印鑑・証書などは受贈者側で管理し、印鑑は贈与者とは別のものを使用する。
4. 贈与額が110万円を超える場合や相続時精算課税制度を選択する場合(但し110万円以下なら申告不要)は、必ず贈与税の申告を行う。
5. 贈与契約書を作成し、確定日付を取るなど、第三者にも確認可能な証拠を残しておく。
名義だけを相続人などに変更し、実際の管理や運用を被相続人が続けている場合は、「名義財産」と判断されることがあります。その場合、名義人が別人であっても、被相続人の財産として相続税の対象になる可能性があります。
名義預金に関する判例(昭和54年7月30日 東京地裁判決 ほか)
被相続人が生前、相続人名義の口座に資金を移していたが、
・口座開設書類が被相続人の筆跡だった
・使用する印鑑を被相続人が管理していたなどの事情が認められたため、実質的には被相続人の財産であると判断され、相続税の課税対象となりました。
名義預金に関する判例(昭和54年7月30日 東京地裁判決 ほか)
被相続人が生前、相続人名義の口座に資金を移していたが、
・口座開設書類が被相続人の筆跡だった
・使用する印鑑を被相続人が管理していたなどの事情が認められたため、実質的には被相続人の財産であると判断され、相続税の課税対象となりました。
令和6年(2024年)以降の贈与税改正ポイント
令和6年1月1日以降の贈与について、相続税・贈与税に関するルールが大きく見直されています。
1. 相続時精算課税制度の見直し
従来より利用しやすい仕組みとなり、年間110万円の基礎控除が新設されました。
一方で、制度を選択した後の取扱いや相続時の計算には注意が必要なため、事前に専門家へ確認することが大切です。
2. 相続開始前贈与の加算期間の延長
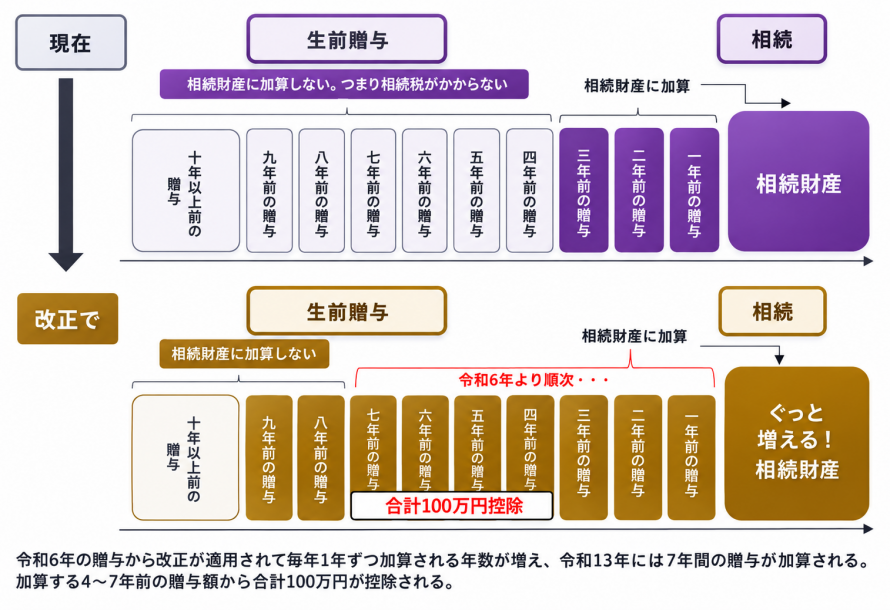
従来は相続開始前3年以内の贈与が相続財産に加算されていましたが、改正によって加算対象期間は段階的に7年へ延長されます(一定の例外があります)。
| 暦年贈与課税制度 | 相続時精算課税制度 | |
|---|---|---|
| 贈与者 | 誰でも可 | 60歳以上の親(贈与年の1月1日時点) |
| 受贈者 | 誰でも可 | 18歳以上の子・孫(贈与年の1月1日時点) |
| 届出 | 不要 | 相続時精算課税選択届出書の提出必要 |
| 控除額 | 基礎控除:年間110万円 | 特別控除:累積2,500万円 基礎控除:年間110万円 |
| 贈与税の申告 | 年間110万円以内は不要 | 年間110万円以内は不要 |
| 税率 | 10%~55%の超過累進税率 | 一律20% |
| 相続財産に加算する期間 | 3年→7年に延長 | 選択後の全期間 |
| 贈与者の相続時 | 基礎控除部分(年間110万円まで)も相続財産に加算する | 基礎控除部分(年間110万円まで)は相続財産に加算しない |
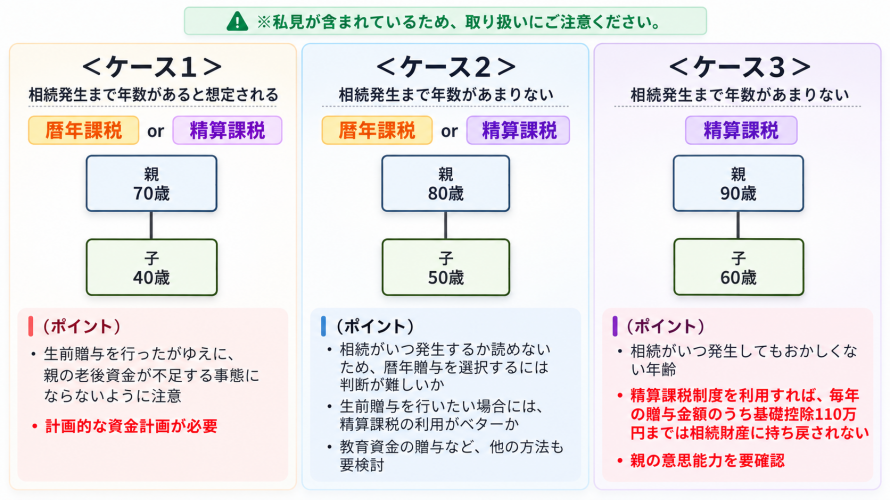
精算課税贈与と暦年贈与の選択のポイントとは?
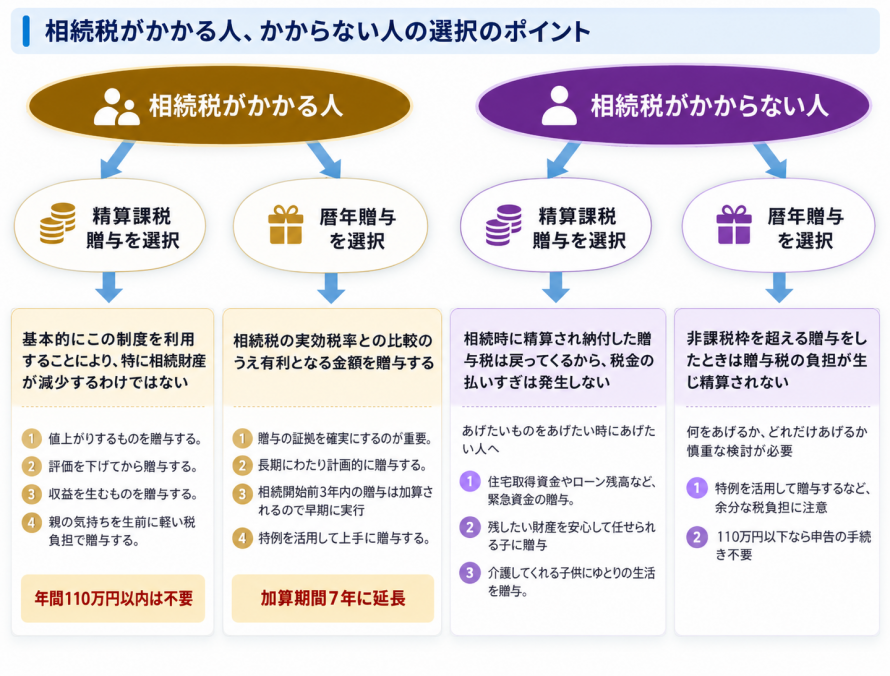
贈与には、「相続時精算課税制度」と「暦年課税制度」という2つの主な課税方法があります。
どちらを選択するかによって、贈与時の税負担や将来の相続税計算が変わります。
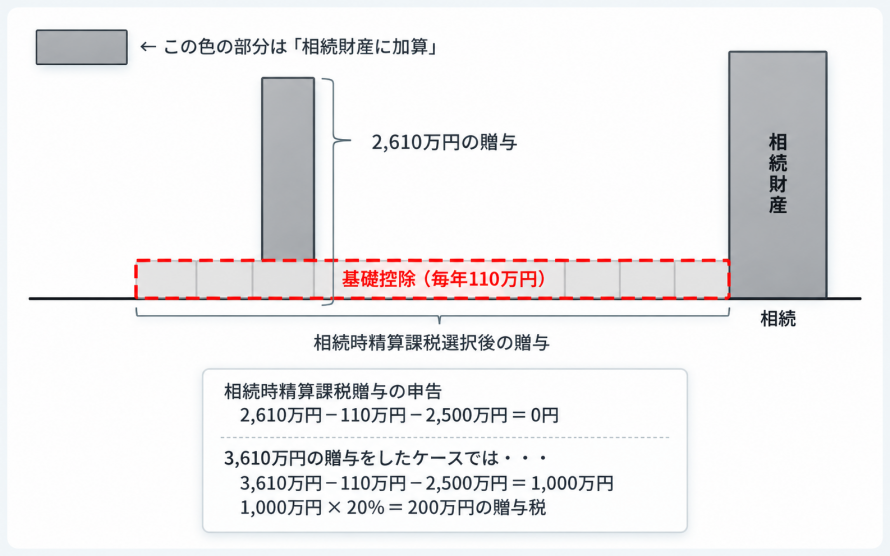
相続時精算課税制度では、一定の要件のもとで年間110万円の基礎控除に加え、累計2,500万円までの特別控除を利用できます。特別控除を超える部分には原則20%の贈与税が課されます。また、一定の贈与財産は相続時に相続財産へ加算して相続税を計算するため、制度全体を見据えた検討が必要です。
【主な特徴】
・60歳以上の父母または祖父母から、18歳以上の子や孫への贈与が対象
・贈与時に大きな非課税枠を利用できる
・相続時に合算されるため、節税効果は限定的
暦年課税制度では、1年間(1月1日〜12月31日)に受けた贈与の合計額が110万円までであれば、原則として贈与税はかかりません。110万円を超える部分には、贈与額に応じた税率で贈与税が課されます。
【主な特徴】
・誰からの贈与でも年間110万円までは非課税
・少額贈与を毎年続けることで、長期的な資産移転が可能
・相続開始前7年以内の贈与分は相続財産に加算される(令和6年改正)
どちらの制度が適しているかは、財産規模や将来の相続税の見込み、贈与する資産の内容などによって異なります。
早期にまとまった資産を移転したい場合と、毎年少しずつ贈与したい場合とでは、適した方法も変わるため、事前に比較検討することが重要です。
【判断の目安】
・財産規模が大きい場合 → 精算課税制度で早期贈与を検討
・財産規模が小さい場合 → 暦年課税制度で少額贈与を継続
・贈与後の生活資金に余裕があるかを確認してから実行
令和6年からの大改正
令和6年(2024年)1月から、贈与税と相続税の関係について大きな見直しが行われました。
【主な改正点】
1.相続時精算課税制度に110万円の基礎控除が新設され、使いやすくなりました。
2.相続前贈与の加算期間が、従来の3年から7年に延長されました。
これらの改正により、これまで以上に長期的な視点で生前贈与の計画を立てることが重要になっています。
生前贈与を行う場合は、相続開始前贈与の加算ルールも踏まえ、できるだけ早い段階から計画することが大切です。誰への贈与が加算対象となるかは、相続や遺贈によって財産を取得するかどうかなどによって異なるため、個別に確認する必要があります。
また、生命保険は相続対策だけでなく、生前の生活保障や納税資金の確保という役割もあります。目的を整理したうえで活用を検討しましょう。
贈与には「暦年課税制度」と「相続時精算課税制度」があります。贈与者の年齢、財産規模、家族構成、将来の相続税の見込みなどを踏まえ、どちらが適しているか比較することが重要です。相続税対策だけを優先しすぎず、贈与する方の老後資金を十分に確保しておくことも大切です。生活に支障のない範囲で、無理のない計画を立てましょう。
令和6年の改正後も、暦年贈与は資産を少しずつ移転する方法の一つとして活用できます。早めに計画を立て、毎年の贈与額や時期を整理しながら進めることが重要です。贈与契約書の作成や必要な申告手続きを適切に行うことで、将来のトラブル防止にもつながります。
贈与額や時期を整理し、必要に応じて専門家へ相談しながら進めることをおすすめします。